Chi vende macchine industriali specialistiche tende a pensare che i propri clienti arrivino dalle fiere, dagli agenti locali e dal passaparola.
E ha ragione — per i clienti che già conosce.
Il problema è tutto il resto: i buyer che stanno cercando, non sanno ancora a chi rivolgersi, e iniziano da Google.
Questa è la lacuna che la ricerca di mercato che presentiamo ha identificato in modo sistematico su un campione internazionale di produttori.
Un mercato export-driven con un paradosso digitale
Il settore delle macchine industriali specialistiche analizzato è strutturalmente orientato all’export.
In molti comparti del manifatturiero italiano specialistico, oltre il 70% della produzione viene venduta fuori dall’Italia — verso Asia, America Latina, Europa dell’Est, Nord Africa.
Questo dato ha un’implicazione diretta: il buyer tipico non è italiano.
Non partecipa necessariamente alle fiere europee di riferimento.
Non ha un agente locale che lo porta verso i produttori italiani.
Non ha una rete di relazioni consolidata con il distretto.
Inizia la ricerca su internet, in inglese, cercando soluzioni tecniche al suo problema produttivo.
E qui emerge il paradosso:
I produttori italiani hanno prodotti tecnici eccellenti, know-how specifico, capacità di customizzazione che pochi al mondo possono offrire.
Ma le loro informazioni online sono progettate per chi già li conosce — non per chi li sta cercando.
I tre canali del procurement — e dove ognuno funziona
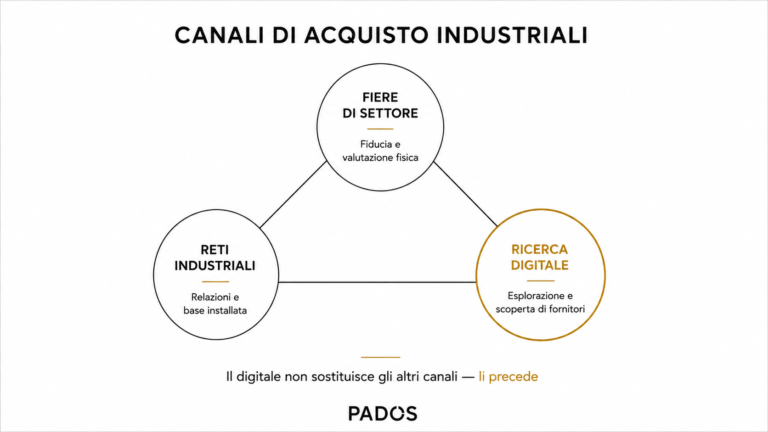
L’analisi ha permesso di mappare come funziona realmente il processo di selezione dei fornitori in questo tipo di mercato.
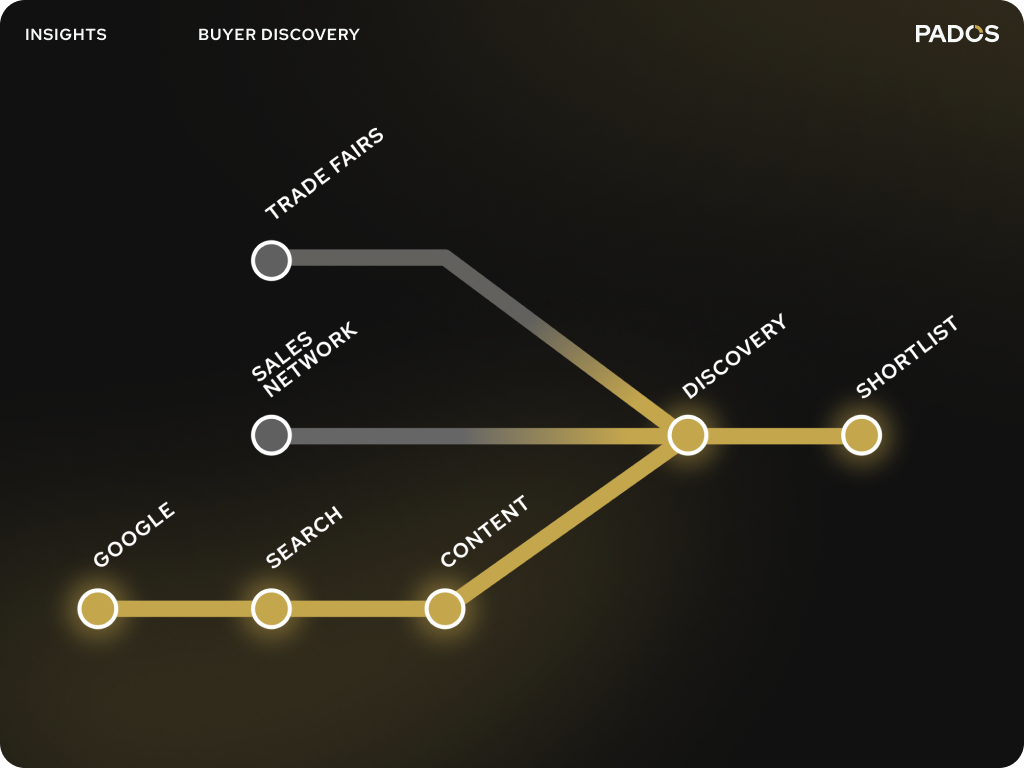
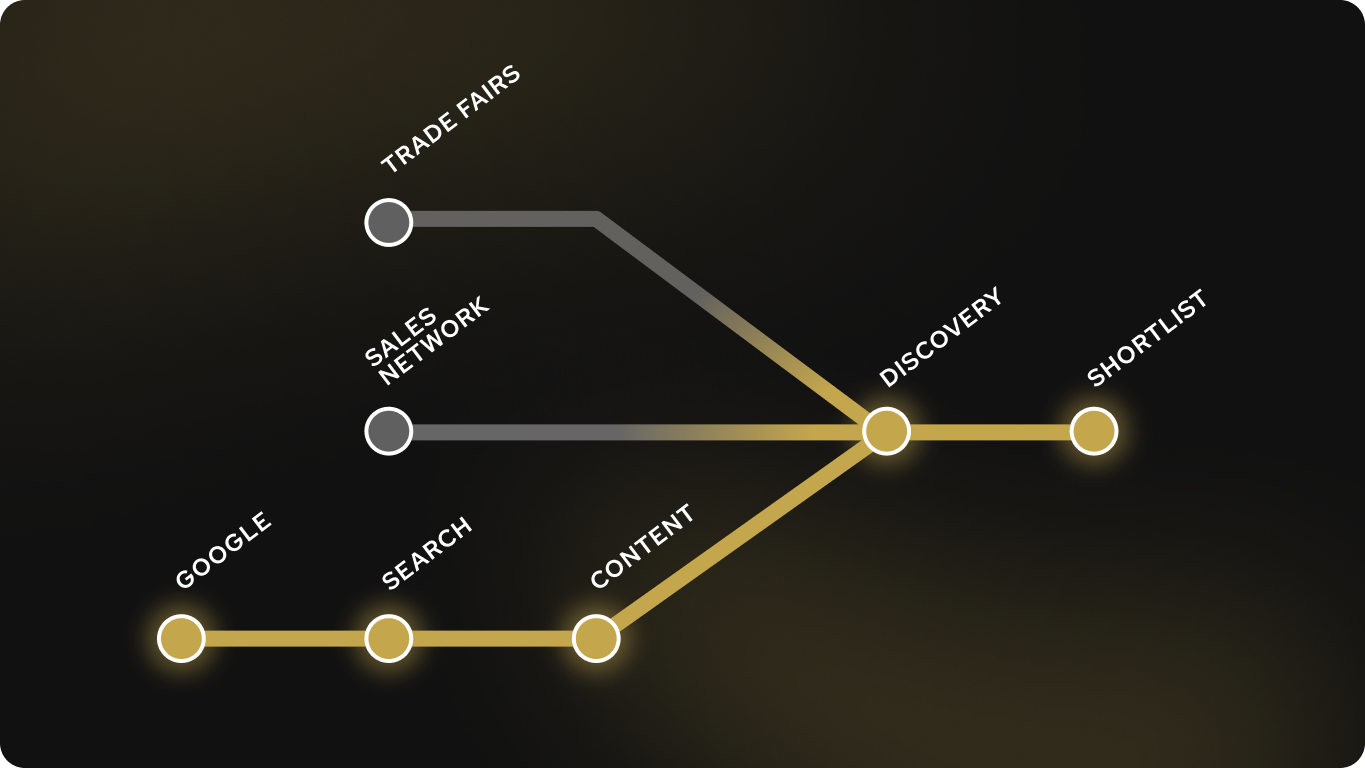
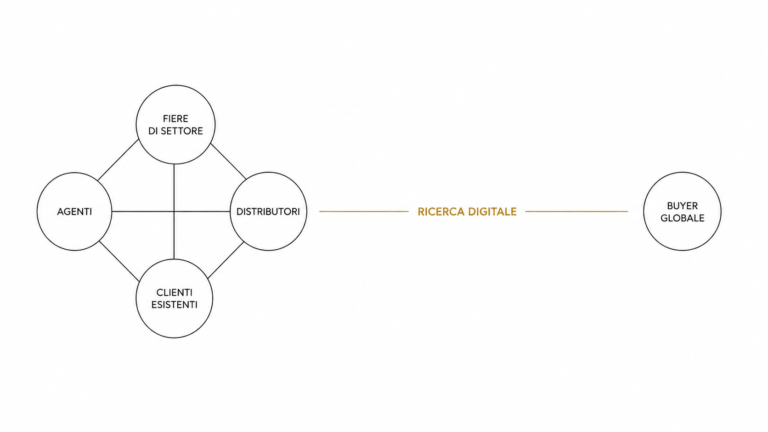
Non è un processo lineare, ma un sistema ibrido a tre canali con funzioni diverse.
Fiere industriali
Le fiere sono il luogo della fiducia e della relazione.
Vedere la macchina in funzione, parlare con i tecnici, confrontare soluzioni fisicamente — questi sono elementi che nessun sito può sostituire.
Le fiere funzionano bene per chi:
- è già nel mercato
- ha budget definito
- cerca conferme su scelte già orientate
Network industriali
Agenti, distributori, installato esistente, service.
È il canale della fidelizzazione:
chi ha già comprato da un fornitore tende a ricomprare dallo stesso, o a ricevere referral interni.
Funziona per i mercati in cui l’azienda è già presente e ha una rete consolidata.
Ricerca digitale
È il canale dell’esplorazione iniziale.
Non sostituisce gli altri due — li precede.
Un ingegnere che deve valutare tecnologie alternative.
Un responsabile acquisti di un nuovo stabilimento senza relazioni preesistenti.
Un integratore che cerca fornitori qualificati per un progetto specifico.
Tutti questi profili iniziano online.
La scoperta rilevante è che il canale digitale raggiunge esattamente il profilo di buyer che le fiere e i network non raggiungono:
- nuovi mercati geografici
- nuovi clienti in mercati esistenti
- nuovi processi che richiedono macchine diverse da quelle già acquistate
Perché i siti del settore non intercettano questo traffico
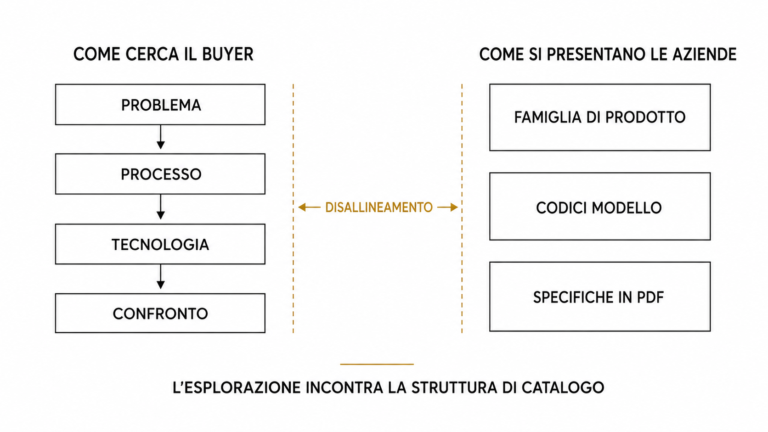
L’analisi dei siti di un campione internazionale di produttori — italiani, europei, brasiliani, asiatici — ha prodotto un quadro uniforme.
La struttura è quella di un catalogo, non di uno strumento di selezione
I prodotti sono presentati per:
- famiglia
- codice
- fase di processo
Questo funziona per chi conosce già la terminologia e sa cosa cerca.
Non funziona per chi sta esplorando.
Il buyer cerca per problema da risolvere — non per nome macchina.
Le specifiche tecniche sono presenti ma non comparabili
Ogni produttore usa:
- formati diversi
- parametri diversi
- unità di misura diverse
Un buyer che vuole confrontare tre fornitori non riesce a farlo senza richiedere documentazione aggiuntiva a ciascuno.
Questo aumenta:
- tempo di valutazione
- sforzo operativo
- vantaggio per chi rende il confronto più semplice
La presenza internazionale è dichiarata ma non strutturata
Quasi tutti i produttori del campione dichiarano di esportare:
- “worldwide”
- “Latin America”
- “Asia-Pacific”
Ma non pubblicano:
- sedi locali
- distributori per mercato
- contatti regionali
- informazioni su service e ricambi
Un buyer in Vietnam, Brasile o Polonia non sa:
- a chi rivolgersi
- se esiste assistenza locale
- quali sono i tempi di risposta
Questa mancanza di informazione elimina l’azienda dalla shortlist prima ancora che il contatto avvenga.
Il dato che cambia la prospettiva: oltre il 45% ha già automatizzato
Un elemento del contesto di mercato merita attenzione specifica.
In molti comparti manifatturieri, oltre il 45% delle fabbriche ha adottato sistemi automatizzati per migliorare efficienza e qualità.
E questa percentuale è in crescita.
Questo significa due cose in parallelo.
1. Nuovi buyer stanno entrando nel mercato
Stabilimenti che valutano la prima automazione.
Buyer che:
- non hanno esperienza del settore
- non hanno relazioni preesistenti
- inizieranno necessariamente online
2. Buyer esistenti stanno rivalutando il mercato
Stabilimenti che hanno già automatizzato una linea e stanno estendendo ad altre.
Buyer che:
- hanno già un fornitore
- stanno confrontando alternative
- ricominciano la fase di esplorazione
Entrambi i profili cercano online prima di qualsiasi altro canale.
E in entrambi i casi, il sito del produttore è il primo punto di contatto — o non esiste come punto di contatto.
L’asimmetria informativa come vantaggio competitivo
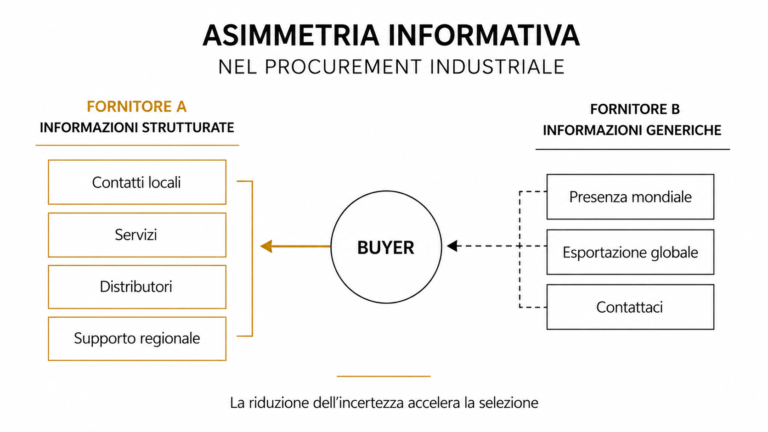
Il pattern più interessante emerso dall’analisi non riguarda chi fa meglio SEO.
Riguarda chi riduce l’asimmetria informativa nel processo di procurement.
I produttori che pubblicano:
- struttura commerciale chiara
- contatti per area geografica
- rete distributiva
- informazioni su service e ricambi
costruiscono un vantaggio diretto nella fase di selezione.
Non perché abbiano più traffico.
Ma perché consentono al buyer di avanzare nel processo di valutazione senza dover richiedere informazioni base che dovrebbero già essere disponibili.
In un mercato dove la maggior parte dei produttori non pubblica questi dati, chi lo fa si distingue automaticamente — indipendentemente dalla qualità tecnica del prodotto.
La finestra di opportunità
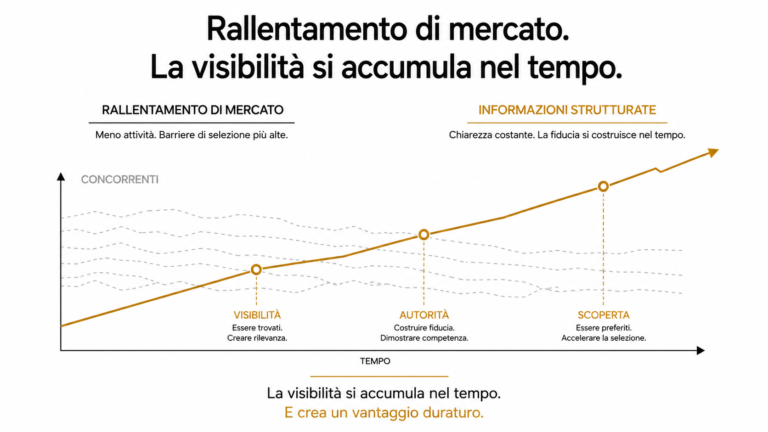
Il mercato attraversa una fase di riorganizzazione.
I dati economici del comparto registrano contrazioni per diversi produttori nel 2023–2024, con cali significativi anche tra player storicamente solidi.
In fasi di questo tipo, chi investe in visibilità mentre i concorrenti rallentano costruisce una posizione che si consolida quando il mercato riprende.
La struttura delle informazioni di prodotto non è un investimento tattico.
È un asset che:
- accumula autorità nel tempo
- migliora la discoverability
- produce effetti cumulativi
Chi conosce il buyer journey del proprio settore ha un vantaggio difficile da copiare
C’è una riflessione finale che emerge dall’analisi e che vale la pena rendere esplicita.
In un mercato dove quasi nessuno ha mappato come i propri buyer cercano, confrontano e decidono, chi lo fa per primo acquisisce un vantaggio sproporzionato rispetto allo sforzo.
Non si tratta:
- di un vantaggio tecnologico
- di investimenti enormi
- di anni di R&D
Si tratta di conoscere il percorso reale che un buyer compie prima di contattare un fornitore.
Questo tipo di conoscenza è difficile da copiare perché:
- richiede dati reali
- richiede tempo
- produce effetti cumulativi una volta tradotta in struttura informativa
Più un sito risponde alle domande reali dei buyer:
- più viene trovato
- più accumula autorità
- più diventa difficile da superare
Nel settore analizzato, dove la quasi totalità dei produttori non ha ancora fatto questo lavoro, chi inizia oggi costruisce un vantaggio che si consolida nel tempo — non perché abbia più risorse, ma perché ha capito prima come il proprio buyer cerca e decide.
Scoprite come funziona la vostra situazione specifica
La valutazione gratuita PADOS analizza:
- come i buyer trovano i vostri prodotti
- dove il processo di valutazione si interrompe
- quali informazioni mancano nelle fasi decisive del procurement
Richiedi la valutazione gratuita →
Trenta minuti. Nessun impegno.
Analisi condotta su un campione internazionale di produttori di macchine industriali specialistiche — Italia, Europa, America Latina e Asia. Fonti: siti aziendali, registri societari, dati di export, profili fieristici. Le aziende non sono citate individualmente.